Un esempio: Giulia riceve pacchi che non ha mai ordinato
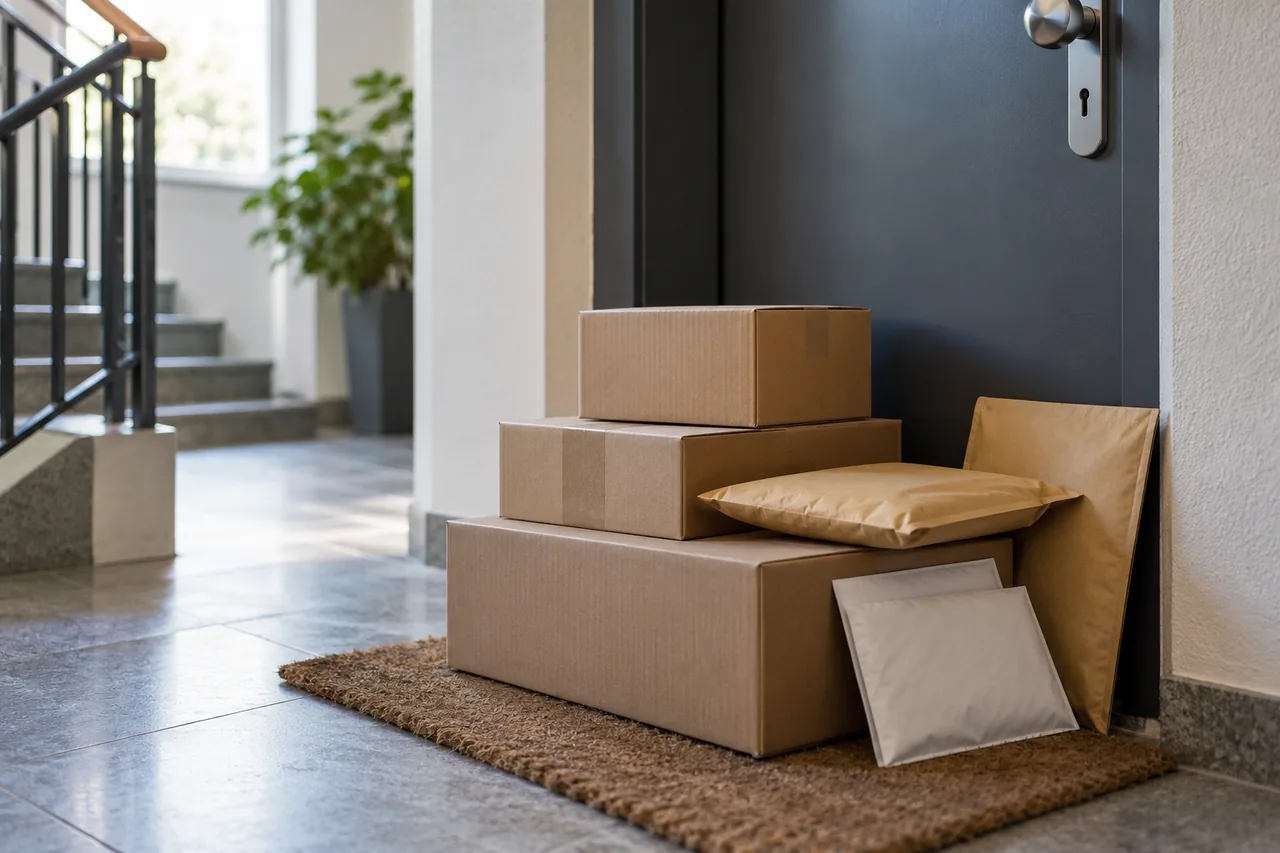
Esempio fittizio: Giulia, che vive a Bologna, trova davanti alla porta due pacchi di un negozio di elettronica dove non ha mai comprato nulla. Una settimana dopo un servizio di pagamento le manda un sollecito da 480 euro. L’account è intestato a lei e al suo indirizzo, ma collegato a un’email che non conosce.
Giulia non paga. Sporge denuncia e scrive al negozio e al servizio di pagamento, allegando una copia della denuncia. Tiene i pacchi pronti per il ritiro. Poi entra con SPID nel portale dei servizi online della Banca d’Italia e chiede i suoi dati della Centrale dei Rischi, per capire se esistono altri finanziamenti a suo nome.
Come capisci che qualcuno usa la tua identità?
I segnali sono concreti: un pacco, una fattura, un sollecito o una lettera di recupero crediti per un acquisto che non hai fatto. La polizia tedesca, nella sua lista di controllo sul furto d’identità, distingue, tra le altre, due situazioni: le tue credenziali usate per entrare in un tuo account, oppure ordini e contratti fatti da altri a tuo nome.
Nel primo caso metti subito al sicuro l’account: cambia la password, anche negli altri servizi dove usavi la stessa, controlla email, numeri di telefono e dispositivi collegati e chiudi tutte le sessioni attive. Se è stata violata la tua email, segui Account email violato: controllare inoltri e accessi collegati.
Consiglio: Se il sollecito arriva solo via email, verificalo dal tuo accesso al servizio, non dai link del messaggio. Il metodo è spiegato in Fattura inattesa via email: controllarla con calma.
Cosa fare nella prima ora, nel primo giorno, nella prima settimana?
| Quando | Cosa fai | A cosa fai attenzione |
|---|---|---|
| Prima ora | Raccogli lettere, pacchi ed email; non pagare | Conserva tutto come prova |
| Prima ora | Controlla gli estratti conto e avvisa la banca | Contesta subito gli addebiti non autorizzati |
| Primo giorno | Sporgi denuncia alle forze dell’ordine | Tieni una copia: alcune aziende la chiedono |
| Primo giorno | Contesta per iscritto con negozio, servizio di pagamento o recupero crediti | Chiedi l’annullamento dell’ordine o il blocco dell’account |
| Prima settimana | Chiedi i tuoi dati alla Centrale dei Rischi e ai sistemi di informazioni creditizie | Scopri se ci sono altri contratti a tuo nome |
| Sempre | Apri subito gli atti giudiziari | Annota il termine indicato e agisci in tempo |
Tieni un registro semplice: data, mittente, importo, riferimento e azione svolta. Un modello si trova in Documentare un incidente digitale senza esporre altri dati.
Come contesti fatture, solleciti e recupero crediti?
Secondo la Watchlist Internet austriaca, non devi pagare ordini fatti da altri a tuo nome. Molte aziende chiedono comunque il pagamento, quindi contesta in modo attivo e per iscritto. La lista di controllo della polizia tedesca consiglia di spiegare l’accaduto al venditore, di contestare le richieste ingiustificate e di chiedere l’annullamento o il blocco dell’account.
- Pacco ricevuto: comunica all’azienda che non hai ordinato nulla. Tieni il pacco pronto per il ritiro o chiedi un modulo di reso. Non pagare tu la spedizione di ritorno.
- Solo fattura: spiega che non hai ricevuto alcun pacco e che non puoi restituire nulla.
- Recupero crediti: contesta per iscritto e allega una copia della denuncia.
- Ordini ripetuti: alcune aziende chiedono una denuncia per ogni ordine; in alternativa puoi denunciare la truffa ripetuta nel suo insieme.
Modello di lettera
«Gentili Signori, contesto la vostra richiesta di pagamento del [data], numero cliente [numero]. Non ho effettuato questo ordine e non ho stipulato alcun contratto con voi. I miei dati sono stati usati da terzi; allego copia della denuncia. Vi chiedo di annullare la richiesta, chiudere l’account a mio nome e confermarmelo per iscritto. Distinti saluti»
Centrale dei Rischi e SIC: come controlli i tuoi dati?
La Centrale dei Rischi della Banca d’Italia raccoglie i debiti di famiglie e imprese verso banche e intermediari finanziari. L’accesso ai tuoi dati è gratuito. Dal 13 aprile 2026 il Portale dei servizi online è l’unico canale telematico: entri con SPID, CNS o CIE oppure invii la richiesta allegando un documento d’identità. Puoi anche presentarla a una Filiale, per posta o a mano, con il modulo. La risposta arriva di norma entro 30 giorni.
I sistemi di informazioni creditizie (SIC) sono banche dati private sui crediti. Secondo il loro codice di condotta, pubblicato dal Garante privacy, puoi esercitare i tuoi diritti sia presso il gestore sia presso la banca o la finanziaria che ha inviato i dati. La risposta deve arrivare al più tardi entro un mese, prorogabile di due mesi. Se servono verifiche, il gestore segnala nel SIC che sono in corso e poi sospende la visualizzazione dei dati contestati.
Prima di segnalare un primo ritardo, la banca o la finanziaria deve mandarti un preavviso; il dato diventa visibile agli altri solo dopo almeno 15 giorni dalla spedizione. Se ricevi un preavviso per un finanziamento che non conosci, contestalo subito. Come funzionano verifiche e punteggi lo spiega Credito rifiutato: farsi spiegare verifica e punteggio.
A chi ti rivolgi se un’azienda non risponde?
Per accesso, rettifica o cancellazione ti rivolgi a chi tratta i tuoi dati, senza particolari formalità: raccomandata, email o il modulo del Garante. L’azienda deve rispondere senza ingiustificato ritardo e al più tardi entro un mese, prorogabile di due mesi. Se non risponde o la risposta non ti convince, puoi presentare un reclamo gratuito al Garante per la protezione dei dati personali oppure rivolgerti al giudice.
Se dal tuo conto sono partiti pagamenti non autorizzati, contatta subito la banca e chiedi il rimborso. Se la banca lo nega o non risponde entro 15 giorni lavorativi, puoi rivolgerti all’Arbitro Bancario Finanziario. Secondo la Banca d’Italia la denuncia non è indispensabile per ottenere il rimborso, ma aiuta a contrastare le truffe. Per il tuo caso concreto, soprattutto davanti a un atto giudiziario, chiedi il parere di un avvocato o di un’associazione dei consumatori.
| Paese | Denuncia | Dati da controllare | Particolarità |
|---|---|---|---|
| Italia | Forze dell’ordine | Centrale dei Rischi (gratuita, online) e SIC | Pagamenti non autorizzati: Arbitro Bancario Finanziario se la banca non risponde entro 15 giorni lavorativi |
| Svizzera (Ticino) | Posto di polizia o ministero pubblico, a voce o per iscritto, gratuitamente; online su Suisse ePolice si denunciano danneggiamenti e furti minori | Agenzie d’informazioni economiche: risposta entro 30 giorni (art. 25 LPD), rettifica (art. 32 LPD) | Precetto esecutivo: opposizione alla notifica o entro 10 giorni; il diritto UE non si applica automaticamente |
Errori frequenti
- Pagare per «chiudere la faccenda» una somma che non devi, invece di contestarla per iscritto.
- Ignorare un preavviso di segnalazione a un SIC per un finanziamento che non conosci.
- Contestare solo al telefono, senza una traccia scritta.
- Pagare la spedizione di ritorno di un pacco mai ordinato.
- Lasciare un atto giudiziario chiuso nella busta fino all’ultimo momento.
La tua lista di controllo
Le caselle servono solo come promemoria personale. Nessun dato inserito viene inviato a noi. Per conservare la pagina, stampala o salvala in PDF dal menu del browser.
Domande frequenti
Devo pagare acquisti che non ho fatto?
No: secondo la Watchlist Internet austriaca non devi pagare ordini fatti da altri a tuo nome. Molte aziende però chiedono comunque il pagamento, quindi contesta per iscritto e allega una copia della denuncia. Conserva le prove di invio. Se l’azienda insiste o arriva un atto giudiziario, fatti consigliare da un avvocato o da un’associazione dei consumatori sul tuo caso.
Come scopro se esistono finanziamenti a mio nome?
Chiedi gratis i tuoi dati alla Centrale dei Rischi della Banca d’Italia tramite il Portale dei servizi online, con SPID, CNS o CIE; la risposta arriva di norma entro 30 giorni. Puoi anche esercitare il diritto di accesso presso i sistemi di informazioni creditizie: il gestore deve risponderti al più tardi entro un mese, prorogabile di due mesi.
L’azienda non risponde alla mia richiesta di accesso: cosa posso fare?
Ogni azienda deve darti gratuitamente una copia dei tuoi dati personali e rispondere entro un mese. Se non lo fa o la risposta non ti soddisfa, puoi presentare un reclamo gratuito al Garante per la protezione dei dati personali oppure rivolgerti al giudice. Contro la decisione del Garante è ammesso ricorso giurisdizionale.
Fonti e approfondimenti
Fonti primarie di autorità pubbliche, organizzazioni di tutela dei consumatori e fornitori. Alcune fonti possono essere in un’altra lingua: segui le indicazioni pertinenti al tuo servizio e al paese in cui vivi.
- Banca d’Italia: Accesso ai dati della Centrale dei RischiFonti consultate il:
- Garante privacy: Codice di condotta per i sistemi di informazioni creditizieFonti consultate il:
- Garante privacy: Esercizio dei dirittiFonti consultate il:
- La tua Europa: Protezione dei dati e della privacy onlineFonti consultate il:
- Banca d’Italia, Economia per tutti: Truffe nei pagamenti e cybersicurezzaFonti consultate il:
- Polizia tedesca, prevenzione: Lista di controllo sul furto d’identità (in tedesco)Fonti consultate il:
- Watchlist Internet (Austria): Ordini fatti a mio nome (in tedesco)Fonti consultate il:
- IFPDT: Credito e incassoFonti consultate il:
- ch.ch: Esecuzioni, precetto, opposizione, pignoramentoFonti consultate il:
- ch.ch: Sporgere denuncia in SvizzeraFonti consultate il: